深圳月薪 4,000 元,2026 年实际到手 2,771 元
口径:2026 年深圳社保缴费基数 5,510–27,603 元 + 公积金个人 12% + 个税七级超额累进(月均折算)。数据更新于 2026-11-04。
税前月薪 4,000 元,个人五险一金 1,229 元,月均个税 0 元。 公积金账户另有 1,322 元/月进账(个人 + 单位各半),这部分不是损失。
下载结论图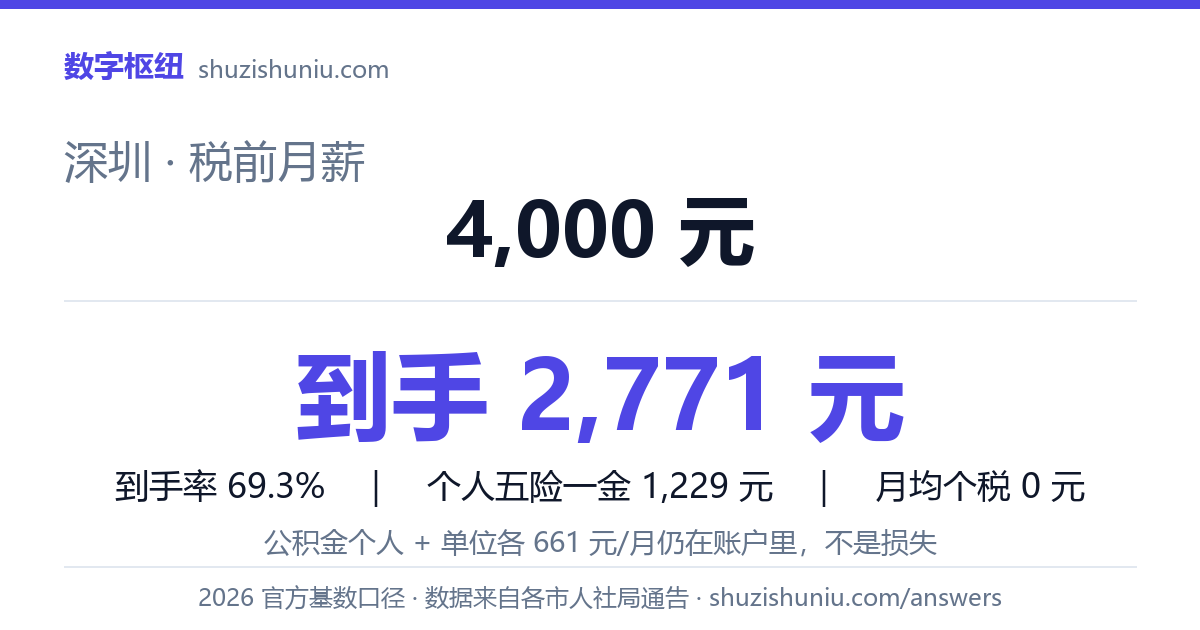
数据来自本站商品页公开信息整理,仅供选购参考。
一、4,000 元月薪拆解明细
| 项目 | 金额(元/月) | 说明 |
|---|---|---|
| 税前月薪 | 4,000.00 | |
| 缴费基数 | 5,510.00 | 低于下限,按下限计缴 |
| 养老保险(个人 8%) | -440.80 | 进入个人养老账户 |
| 医疗保险(个人 2%) | -110.20 | 进入医保个人账户 |
| 失业保险(个人 0.3%) | -16.53 | |
| 住房公积金(个人 12%) | -661.20 | 单位同比例再缴一份 |
| 个人所得税(月均) | -0.00 | 全年应纳税所得额 0 元折算 |
| 到手工资 | 2,771.27 | 到手率 69.3% |
| 公积金账户月增(个人+单位) | +1,322.40 | 可提取用于租房/购房 |
二、同样 4,000 元月薪,5 个城市到手对比
| 城市 | 缴费基数 | 五险一金 | 个税(月均) | 到手 |
|---|---|---|---|---|
| 北京 | 7,270 | 1,636 | 0 | 2,364 |
| 上海 | 7,546 | 1,321 | 0 | 2,679 |
| 广州 | 5,510 | 1,234 | 0 | 2,766 |
| 深圳 | 5,510 | 1,229 | 0 | 2,771 |
| 杭州 | 5,122 | 1,152 | 0 | 2,848 |
差异来源:公积金个人缴存比例(北京 12%、上海 7%、广州 12%、深圳 12%、杭州 12%)与各市社保基数上下限;未计专项附加扣除。
三、涨薪 1000 元,到手实际多 1,000 元
税前从 4,000 元涨到 5,000 元:五险一金多扣 0 元,个税多扣约 0 元, 到手净增 1,000 元。换算成年,实际到手多 12,000 元。所以谈 offer 时,税前涨幅要按 1.3–1.6 倍拆解看。
四、常见问题
深圳月薪 4,000 到手多少?
按 2026 年深圳社保与公积金口径,税前 4,000 元扣掉个人五险一金 1,229 元、月均个税 0 元,到手约 2,771 元,到手率 69.3%。未计专项附加扣除,实际会更高一些。
为什么缴费基数是 5,510 而不是 4,000?
深圳 2026 年缴费基数区间为 5,510–27,603 元,你的月薪 4,000 元已低于下限,按下限 5,510 元计缴,所以五险一金扣得比按实际工资比例更多。
公积金算不算到手收入?
算。个人缴 661 元,单位同比例再缴 661 元,你公积金账户每月实增 1,322 元,可用于购房、租房、装修提取。所以 4,000 元月薪的真实可支配是「到手 2,771 + 公积金 1,322」。
涨薪 1000 元,到手能多多少?
从 4,000 涨到 5,000,到手大约多 1,000 元(五险一金多扣 0 元,个税相应增加)。谈薪时按到手算,不要被税前数字带偏。
同样月薪 4,000 元,哪个城市到手最多?
本次覆盖的 5 城里,到手从高到低为 杭州 2,848 元、深圳 2,771 元、广州 2,766 元、上海 2,679 元、北京 2,364 元。差异主要来自公积金个人比例:北京 12%、上海 7%、广州 12%、深圳 12%、杭州 12%。
五、同城其他月薪 / 同月薪其他城市
深圳 18 档月薪速查表(2026) —— 一页看全 4,000–35,000 元各档到手金额。
广东省人社厅/国家税务总局广东省税务局 企业职工基本养老保险缴费基数通知(深圳同口径):https://guangdong.chinatax.gov.cn/gdsw/ssfggds/2026-10/08/content_b40dcb7bf605411fbb12e0f81281dc6b.shtml
机器可读数据集(CC BY 4.0):数据集说明页 · data.csv · data.json
计算口径:五险一金 = 缴费基数 ×(养老 8% + 医疗 2% + 失业 0.3% + 公积金 12%);个税按全年综合所得七级超额累进,折算月均。不计专项附加扣除、年终奖与补贴,实际以工资条为准。